확인 기준일: 2026년 10월 10일. ‘코너스톤투자자’가 생기면 공모주 개인 청약 물량이 줄어들까요? 2026년 4월 23일 국회를 통과한 제도 도입 법안과 7월 30일 금융위원회가 공개한 하위법규 개정예고안을 나눠 읽어야 답이 보입니다. 11월 13일은 시행 예정일이며, 이 글의 수량·기간 중 하위규정 내용은 10월 10일 현재 확정된 시행 규칙으로 단정하지 않습니다.
- 코너스톤투자자는 기관 배정분 안에서 사전 배정받고 일정 기간 보유하는 기관을 뜻합니다. 개인 배정분 25%를 직접 떼는 구조가 아닙니다.
- 7월 30일 개정예고안은 해당 물량의 50%·30%·20%에 6개월·8개월·10개월 보호예수를 각각 제안했습니다.
- 코스피 전체 20%, 코스닥 전체 30% 상한도 개정예고안의 내용입니다. 개별 공모 적용 여부와 최종 문서를 따로 확인해야 합니다.
코너스톤투자자는 언제 팔 수 있도록 제안됐나?
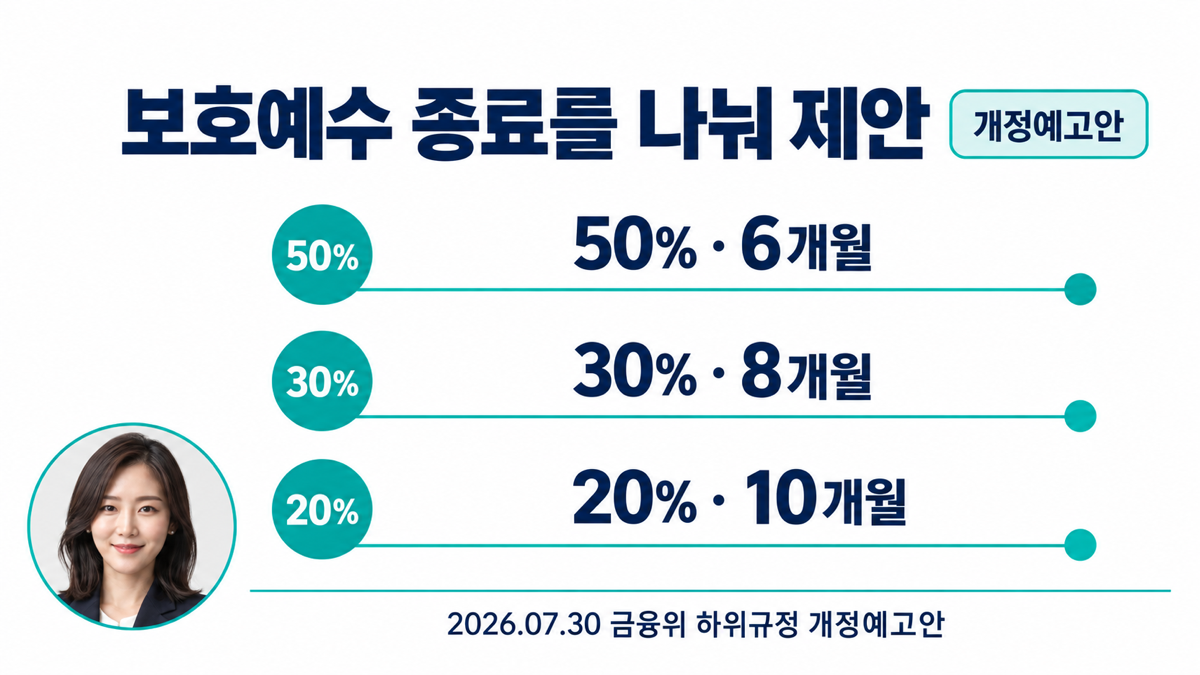
7월 30일 개정예고안은 코너스톤 배정분의 보호예수 종료 시점을 6·8·10개월로 분산하는 안을 제시했습니다. 같은 날 모든 물량이 풀리는 것을 피하려는 설계입니다. 법안 자체는 최소 6개월 이상 보유하는 기관의 사전 배정을 허용하며, 세부 비율은 시행령·규정 정비 과정에서 확정될 사안입니다. 따라서 10월 10일 현재 모든 예정 IPO에 이 비율이 이미 적용된다고 쓰면 틀립니다. 금융위 4월 23일 법안 통과 설명과 7월 30일 개정예고 설명을 구분해서 확인할 수 있습니다.
| 공식 자료 | 발표·예정일 | 확인 가능한 내용 | 읽을 때 주의점 |
|---|---|---|---|
| 자본시장법 개정안 국회 통과 설명 | 2026.04.23 | 기관 배정분 일부를 6개월 이상 보호예수 조건으로 사전 배정 허용 | 구체적인 분할 비율이 확정된 공고는 아님 |
| 금융위 하위법규 개정예고 | 2026.07.30 | 배정분 50%·30%·20%를 각각 6·8·10개월 보호예수 제안 | 예고안이며 확정 규정과 대조 필요 |
| 금융위가 제시한 법 시행 일정 | 2026.11.13 예정 | 사전수요예측·코너스톤 제도 도입 목표 시점 | 해당 IPO가 실제로 제도를 채택하는지는 별도 확인 |
보호예수가 길다는 것만으로 상장 후 주가가 안정된다고 보장할 수는 없습니다. 기존주주, 우리사주, 기관의 다른 확약 물량까지 합친 실제 매도 가능 주식 수가 중요합니다. 개별 종목의 기관 의무보유확약 배정 결과와 시점별 유통가능물량을 별도로 읽어야 합니다. 여기의 6·8·10개월은 코너스톤 제도안의 기간이지 모든 기관 확약의 공통 기간이 아닙니다.
개인 청약 물량은 줄고 기관에는 얼마나 배정될 수 있나?
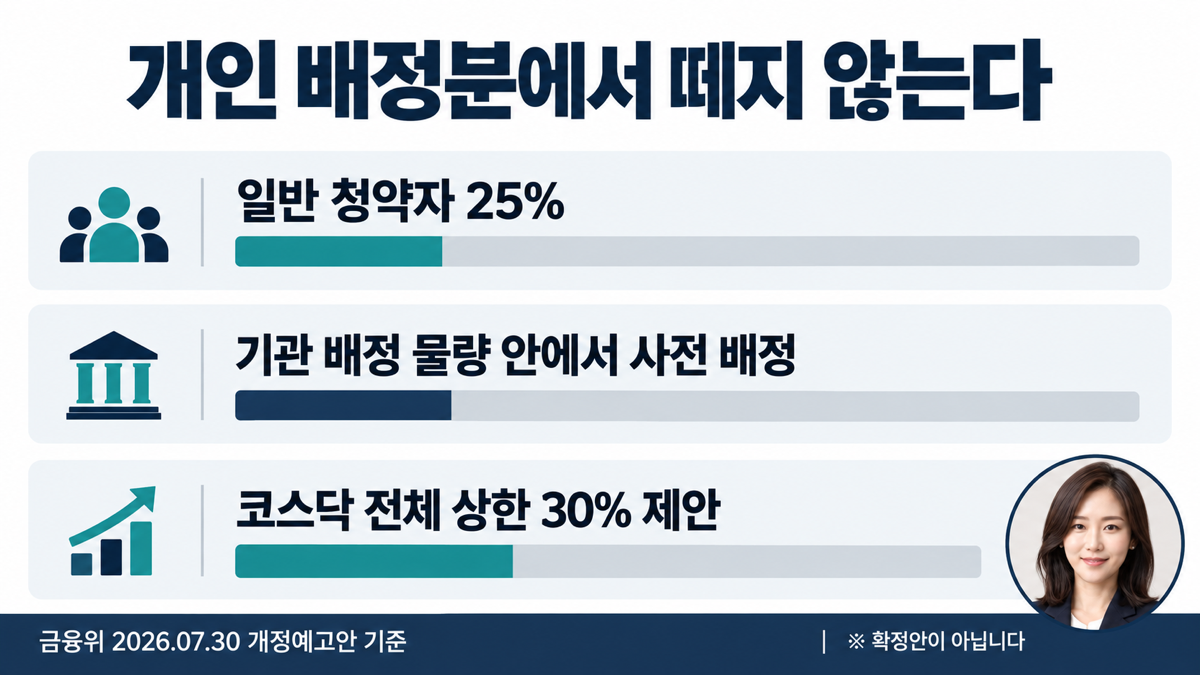
제도 설명상 코너스톤 물량은 일반청약자 25%에서 직접 이전하는 것이 아니라 기관투자자 배정 물량의 일부입니다. 4월 23일 금융위 발표는 이 점을 명시했고, 7월 30일 예고안은 일반청약자·우리사주·정책펀드 배정분을 제외한 잔여 기관 물량 범위에서 코스피 전체 20%·개별 10%, 코스닥 전체 30%·개별 20%의 상한을 제안했습니다. 이는 모든 공모에서 꼭 그 비율만큼 코너스톤에게 주겠다는 뜻이 아니라 가능한 최대 범위를 설계한 것입니다. 금융위 원문 배정표와 설명을 확인하세요.
| 구분 | 기준일 | 개정예고안의 상한 | 의미·한계 |
|---|---|---|---|
| 코스피 코너스톤 전체 | 2026.07.30 | 공모주식의 20% | 기관 몫 안에서 여러 코너스톤 합계의 최대치 |
| 코스피 코너스톤 개별 | 2026.07.30 | 공모주식의 10% | 한 기관의 최대치, 실제 배정 아님 |
| 코스닥 코너스톤 전체 | 2026.07.30 | 공모주식의 30% | 정책펀드 등 제외 후 잔여 기관 몫 범위 내 |
| 코스닥 코너스톤 개별 | 2026.07.30 | 공모주식의 20% | 한 기관의 최대치, 확정 규정 확인 필요 |
가정상 공모주식이 100만주인 코스닥 공모라면 ‘전체 30%’라는 문구는 최대 30만주의 제도상 상한을 설명할 뿐입니다. 실제 잔여 기관 배정분이 그보다 작거나 해당 IPO가 제도를 쓰지 않으면 사전 배정은 더 적거나 없을 수 있습니다. 개인 청약자에게 몇 주가 돌아가는지는 결국 개별 증권신고서의 공모방법, 최종 배정결과, 일반청약 경쟁 상황을 확인해야 합니다. 기관 수요예측 수치와 실제 배정을 구분하는 법도 이때 도움이 됩니다.
코너스톤은 사전 배정과 장기 보유 약정으로 정의되지만 기업가치 인증이나 수익 보장 표시는 아닙니다. 금융위 예고안은 이해관계 기관과의 계약·부당한 이익 제공을 제한하는 방안도 제시합니다. 그만큼 제도가 도입되어도 공모가격, 사업 실적, 유통물량을 별도로 평가해야 합니다.
자주 묻는 질문
2026년 10월 청약하는 모든 공모주에 코너스톤이 있나요?
아닙니다. 금융위가 제시한 법 시행 예정일은 11월 13일이고, 이후에도 개별 발행사가 실제로 제도를 활용하는지 최종 문서에서 확인해야 합니다.
코너스톤과 일반 기관 의무보유확약은 같은가요?
둘 다 보유 제한이 관련되지만 코너스톤은 기관 배정분의 사전 배정에 관한 별도 제도입니다. 개별 공모의 일반 기관 확약 비율과 합쳐 쓰면 안 됩니다.
30% 상한이면 코스닥 개인 몫이 30% 감소하나요?
아닙니다. 예고안의 30%는 코너스톤 전체의 공모주식 대비 최대 비율이며 기관 몫 안에서 적용됩니다. 개인 배정량의 감소폭이 아닙니다.
투자 유의사항: 제도 해설을 위한 교육 정보이며 청약·매매 권유나 법률 자문이 아닙니다. 하위법규 개정예고안은 최종 시행 규정과 다를 수 있습니다. 공모주에는 원금 손실과 상장 후 유동성 위험이 있으므로 최신 공식 자료와 개별 투자설명서를 확인하세요.
