기준일: 2026년 10월 20일. 타이어 관련주를 찾을 때 세 제조사의 매출을 그대로 순위로 놓으면 한국타이어의 열관리 자회사 연결 효과와 넥센타이어의 비용 압력이 가려집니다. 이 글은 2026년 2분기 회사 발표에서 타이어 본업·연결 실적·영업이익률의 분모를 구분합니다. 국내에서 직접 타이어를 제조하는 비교 대상 세 곳만 다룹니다.
- 한국타이어 연결 매출 5조 6,824억 원에는 한온시스템이 포함됩니다. 타이어 부문 매출은 2조 8,073억 원입니다.
- 금호타이어 2분기 매출·영업이익은 각각 1조 3,328억 원·1,822억 원, 넥센타이어는 8,913억 원·343억 원입니다.
- 세 회사의 매출 증가만 보지 말고 고인치 제품 구성, 원재료·운임, 관세, 부문별 이익을 함께 확인해야 합니다.
타이어 3사의 2026년 2분기 이익은 같은 방향으로 움직였나?
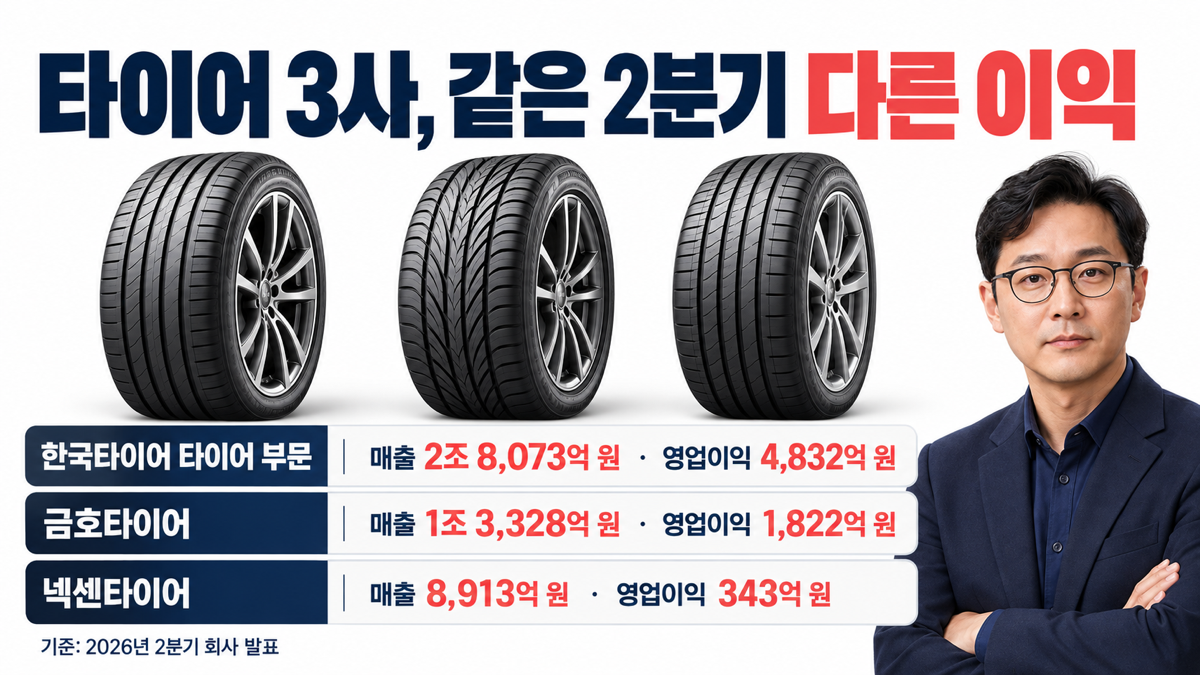
아닙니다. 매출이 늘어도 비용과 사업 구성에 따라 이익은 갈렸습니다. 한국타이어의 2026년 8월 11일 발표는 2분기 연결 매출 5조 6,824억 원, 타이어 부문 매출 2조 8,073억 원과 영업이익 4,832억 원을 구분합니다. 연결 매출에 포함된 한온시스템의 열관리 부문 2조 8,752억 원을 타이어 판매로 읽으면 안 됩니다.
| 회사·자료일 | 2026년 2분기 매출 | 영업이익 | 비교할 때 주의할 점 | 1차 출처 |
|---|---|---|---|---|
| 한국타이어 / 2026.08.11 | 타이어 부문 2조 8,073억 원 | 타이어 부문 4,832억 원 | 연결 전체 5조 6,824억 원에는 한온시스템 포함 | 회사 실적 발표 |
| 금호타이어 / 2026.07.30 | 연결 1조 3,328억 원 | 연결 1,822억 원 | 생산·판가·고인치 비중을 함께 볼 것 | 금호타이어 배포 보도자료 |
| 넥센타이어 / 2026.08.21 수정 IR | 연결 8,913억 원 | 연결 343억 원 | 재료비·해상운임·관세 비용 반영 | 회사 수정 IR 5·9쪽 |
이 표는 같은 2026년 2분기지만 한국타이어는 타이어 부문, 나머지 두 회사는 연결 전체 수치입니다. 같은 분모의 완전한 수익성 순위가 아니라 사업 규모와 비용 방향을 읽는 출발점입니다. 연결·별도 실적 차이를 먼저 확인하면 자회사 실적을 본업 성장으로 오해하는 일을 줄일 수 있습니다.
타이어 관련주의 다음 분기에서 무엇을 확인해야 하나?
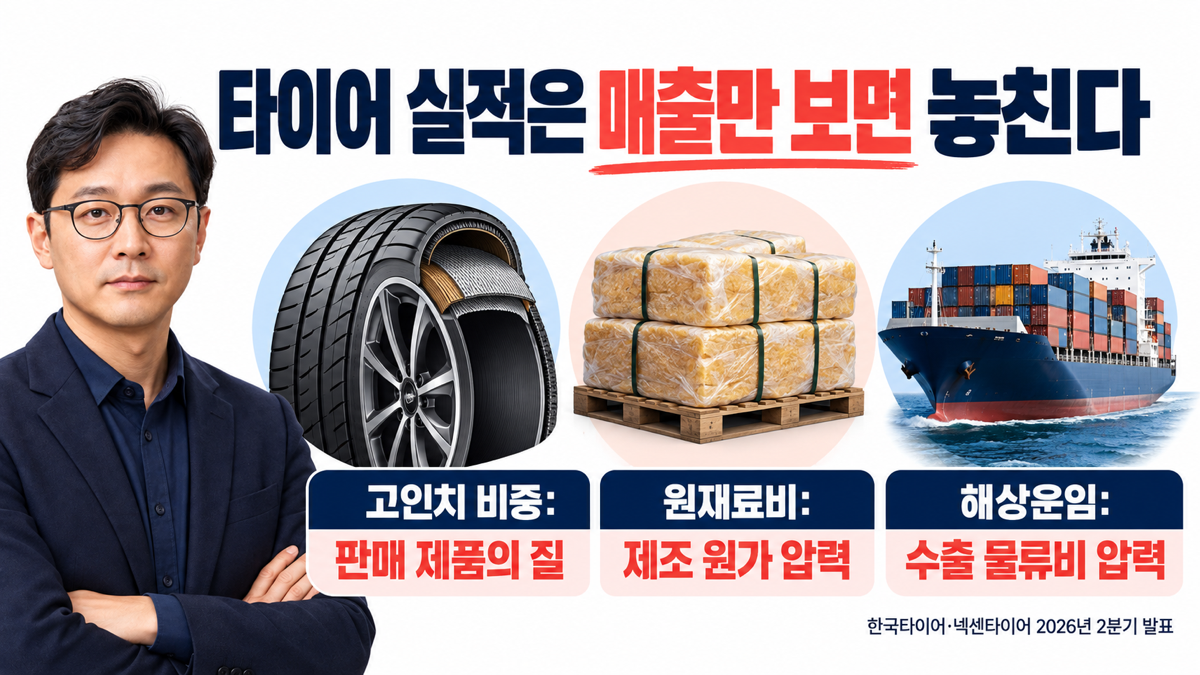
고인치·전기차용 판매 비중과 원재료·물류비가 매출보다 더 유용한 확인 항목입니다. 한국타이어는 2026년 2분기 승용차·경트럭 타이어 매출 중 18인치 이상 비중 49.5%를 발표했습니다. 이는 전체 회사 연결 매출 비중이 아닙니다. 넥센타이어는 같은 분기 18인치 이상 비중 38.8%와 함께 원재료비·해상운임 상승, 미국 반덤핑 관세율 조정의 손익 영향을 수정 IR에 적었습니다. 금호타이어의 회사 배포 자료는 북미·유럽 OE·RE 판매 확대를 설명하지만, 그 사실만으로 다음 분기 마진을 확정할 수 없습니다.
- 한국타이어: 타이어 부문과 열관리 부문을 분리해 실적을 봅니다.
- 금호타이어: 북미·유럽 판매 증가가 영업이익률로 이어지는지 확인합니다.
- 넥센타이어: 원재료·운임·관세 비용과 고인치 판매 비중을 같이 봅니다.
타이어는 신차용(OE)과 교체용(RE)의 판매 조건도 다릅니다. 완성차 판매량과 부품·소재 매출을 혼동하지 않으려면 하이브리드 판매와 관련주, 영업이익과 순이익의 차이를 이어서 확인할 수 있습니다.
자주 묻는 질문
한국타이어 연결 매출이 두 배 가까이 커진 이유는 타이어가 그만큼 팔려서인가요?
아닙니다. 2026년 2분기 연결 매출에는 한온시스템 열관리 부문이 포함됩니다. 타이어 본업은 회사가 따로 밝힌 타이어 부문 매출과 영업이익으로 봐야 합니다.
매출이 증가한 넥센타이어의 영업이익은 왜 전년 동기보다 줄었나요?
회사 수정 IR은 원재료비·해상운임 상승과 미국 반덤핑 관세율 조정 비용을 설명합니다. 단일 요인 하나만으로 감소액 전체를 환산할 수는 없습니다.
세 회사 중 영업이익률만으로 우열을 정할 수 있나요?
같은 회계 범위의 부문별 숫자와 비용·지역·제품 구성을 맞춰야 합니다. 위 표는 한국타이어 타이어 부문과 다른 두 회사의 연결 수치를 섞었으므로 단순 순위표가 아닙니다.
투자 유의사항 이 글은 2026년 10월 20일까지 확인한 회사 자료를 비교한 정보이며 매수·매도 권유가 아닙니다. 환율, 천연고무 가격, 운임, 관세 및 지역별 수요 변화로 후속 실적은 달라질 수 있습니다.
