확인 기준일: 2026년 9월 19일. ‘버크셔가 어떤 주식을 샀다’는 제목을 봤다면 먼저 거래일이 아니라 보유 기준일을 확인하세요. 13F는 실시간 매매 중계가 아니라 특정 분기 말의 신고 대상 보유 내역입니다. 이 글은 미국 SEC의 최신 안내와 서식으로 발표 시차, 수량과 평가액의 차이, 정정 공시를 읽는 순서를 정리합니다.
- 13F의 보유 기준일과 제출일은 다릅니다. 공개된 내역이 지금도 유지된다는 보장은 없습니다.
- 평가액 증가는 매수 증가와 같지 않습니다. 주식 수·가격·주식 종류를 나누어 비교하세요.
- 기관 포트폴리오 화면은 탐색용으로 활용하고 SEC 원문의 보고 기간, 정보표, 정정 여부로 확인하세요.
13F가 오늘 공개됐다면 오늘 매수한 주식일까?
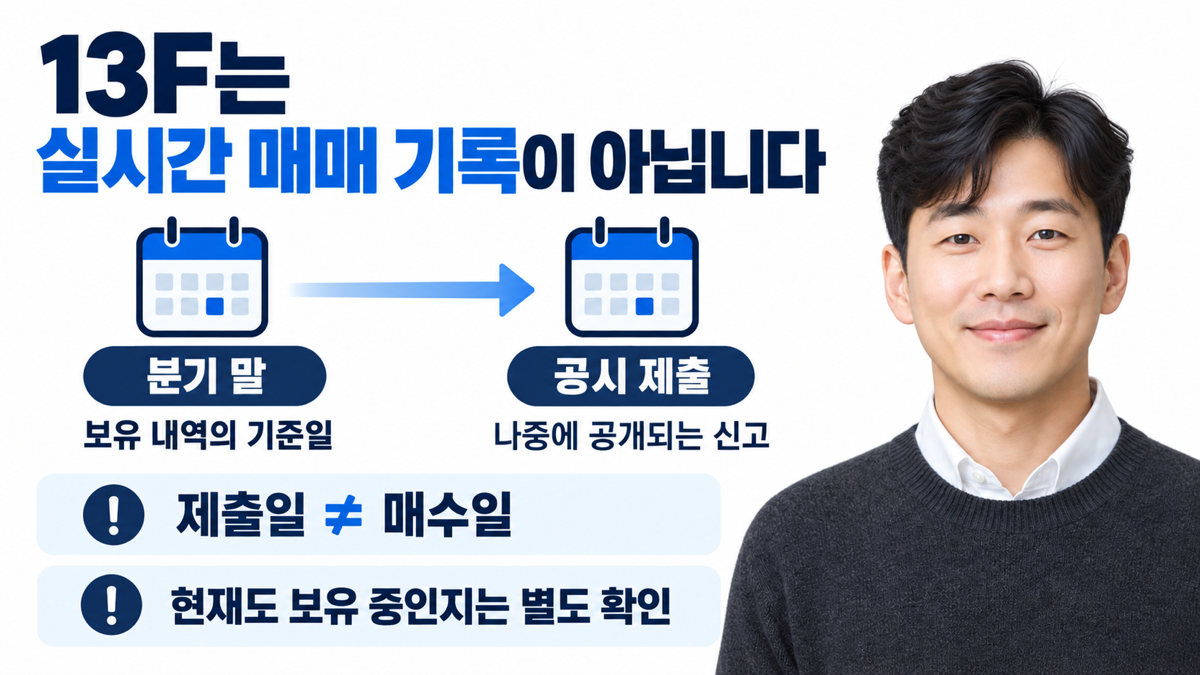
아닙니다. 공시 공개일과 실제 거래일은 별개입니다. SEC는 신고 대상 증권에 대한 투자재량과 일정 규모 요건을 충족한 기관투자자에게 13F 제출을 요구합니다. ‘누구나 미국 주식을 조금만 사면 제출한다’거나 ‘기관의 모든 자산이 공개된다’는 제도가 아닙니다.
SEC Form 13F FAQ의 2026년 제출 일정은 다음과 같습니다. 일반적으로 분기 종료 후 45일 이내 제출하지만 주말·공휴일에 따른 기한 조정이 있어 달력 날짜를 직접 확인해야 합니다.
| 보유 기준 분기 말 | SEC 안내 제출 기한 | 2026.09.19 기준 |
|---|---|---|
| 2026.03.31 | 2026.05.15 | 기한 경과 |
| 2026.06.30 | 2026.08.14 | 기한 경과 |
| 2026.09.30 | 2026.11.16 | 분기 종료 전 |
| 2026.12.31 | 2027.02.16 | 미래 일정 |
따라서 9월 19일에 ‘2026년 3분기 13F 확정 보유 내역’을 봤다면 의심해 볼 이유가 있습니다. 아직 분기가 끝나지 않았기 때문입니다. 표는 제출 기한이지 모든 기관의 실제 제출일이 아닙니다. 일찍 제출한 기관과 정정본을 뒤늦게 낸 기관도 구분해야 합니다.
실제 공시 화면에서는 두 날짜를 따로 읽습니다
예를 들어 CRUX WEALTH ADVISORS의 SEC 접수 화면은 ‘Period of Report’가 2026년 6월 30일, ‘Filing Date’가 2026년 7월 21일입니다. 날짜 사이에 21일이 있지만, 이를 ‘21일 전에 매수했다’고 해석할 수는 없습니다. 이 예시는 접수 화면 읽기용이며 해당 기관이나 종목의 성과를 평가하지 않습니다.
공개된 명단에 기업이 새로 보이더라도 그 분기 중 어느 날, 어떤 가격에 샀는지는 이 표만으로 확인할 수 없습니다. 또한 분기 말 뒤에 이미 줄였거나 처분했을 가능성도 남습니다. 국내 실적 공시 역시 대상 기간과 공개일을 구분한다는 점은 분기보고서 제출기한 읽는 법과 연결되지만, 국내 기한을 미국 13F에 그대로 적용해서는 안 됩니다.
평가액이 늘었는데 보유 주식 수는 줄 수도 있을까?
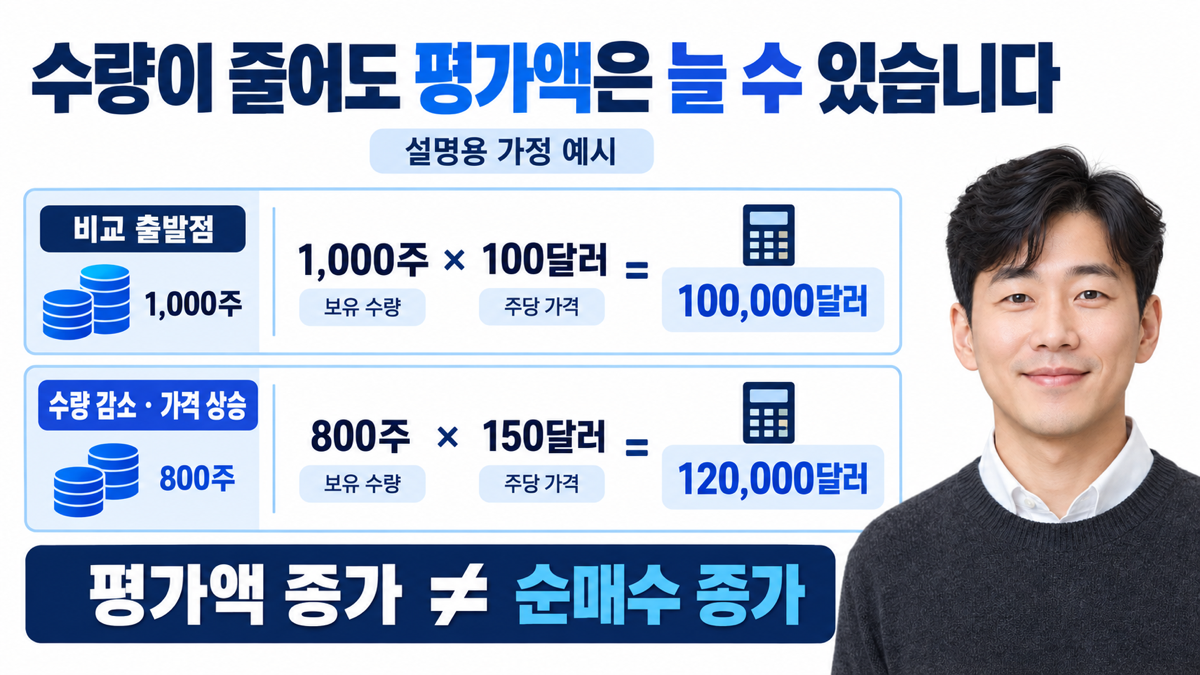
가능합니다. 가격 상승이 수량 감소보다 크면 평가액은 늘어납니다. 아래는 실제 버크셔나 특정 기관의 거래가 아닌, 관계를 설명하기 위한 가정 계산입니다. 분기 말 잔고 두 개를 비교한 것이며 중간 매매 횟수나 거래 대금도 알 수 없습니다.
| 가정 상황 | 주식 수 × 분기 말 가격 | 평가액 |
|---|---|---|
| 비교 출발점 | 1,000주 × 100달러 | 100,000달러 |
| 수량 그대로, 가격 상승 | 1,000주 × 120달러 | 120,000달러 |
| 수량 감소, 가격 더 상승 | 800주 × 150달러 | 120,000달러 |
둘째와 셋째 행의 평가액은 같지만 수량은 다릅니다. 셋째 행은 출발점보다 수량이 20% 줄고 평가액은 20% 늘었습니다. 따라서 ‘보유 평가액 증가’라는 기사 한 문장을 ‘그만큼 순매수’로 고쳐 읽으면 안 됩니다. 지분 종류 변경, 주식분할 같은 기업행동도 확인해야 같은 단위로 비교할 수 있습니다.
정보표의 열 이름과 단위를 먼저 확인하세요
SEC의 현행 Form 13F 서식은 발행사명, 주식 종류, 식별번호, VALUE, SHRS OR PRN AMT, PUT/CALL 등의 열을 구분합니다. 현행 서식의 VALUE는 달러 단위로 반올림한 값입니다. 오래된 자료의 ‘천 달러’ 단위를 자동 적용하지 말고 해당 문서의 머리글을 보세요. 수량 열도 주식 수인지 원금 금액인지 구분해야 합니다.
주식과 옵션 행을 이름이 같다는 이유로 합치거나, 옵션의 기초자산 기준 수치를 실제 옵션 매입 비용처럼 다루지 않는 것이 중요합니다. 보유 목록은 전체 자산배분표도 아닙니다. 현금·비상장 사업 등을 합친 기관 전체 자산과 이 정보표의 합계는 다른 범위일 수 있습니다.
정정 공시를 더해서 합산하면 안 됩니다
P.A.W. CAPITAL의 2026년 7월 28일 접수 사례에는 13F-HR/A라는 정정 서식이 있습니다. 같은 보고 기간의 원본과 정정본을 별개의 신규 포트폴리오처럼 합산하면 중복 집계가 생길 수 있습니다. 원문에서 정정의 성격과 대상 항목을 확인한 뒤 비교해야 합니다.
기관 포트폴리오와 내 계좌의 위험도 같지 않습니다. 투자기간과 다른 자산, 헤지 구조를 알지 못한 채 비중만 복사하지 마세요. 비중이 가격 변동만으로 달라지는 원리는 포트폴리오 리밸런싱 기준과 함께 읽으면 이해하기 쉽습니다.
자주 묻는 질문
13F에서 기관의 평균 매수가를 알 수 있나요?
분기 말 평가액을 주식 수로 나눈 값을 평균 매수가로 보면 안 됩니다. 그것은 거래 원가를 알려주는 계산이 아닙니다.
공시에서 사라지면 무조건 전량 매도인가요?
보고 범위·기밀 취급·기업행동·정정 등도 확인해야 합니다. 목록 한 번의 차이만으로 모든 거래 경위를 단정할 수 없습니다.
13F의 비중은 기관 전체 자산에서 차지하는 비중인가요?
대개 해당 정보표의 신고 평가액을 분모로 계산한 비중입니다. 현금과 비상장 사업 등을 포함한 전체 자산 비중인지 별도 확인해야 합니다.
제출 기한이 45일이면 항상 정확히 45일 늦나요?
아닙니다. 실제 제출일은 다를 수 있고 주말·공휴일 조정도 있습니다. 보고 기간과 접수일을 각각 확인하세요.
투자 유의사항: 공시 해석을 위한 교육 정보이며 특정 기관을 따라 매매하라는 권유가 아닙니다. 공개 시차, 자료 정정, 환율 및 가격 변동으로 손실이 발생할 수 있습니다.
