기준일: 2026년 9월 14일. 채권 ETF가 주식보다 안전할 것이라고 생각했는데 가격이 크게 움직였다면 ‘듀레이션’을 먼저 확인해 볼 필요가 있습니다. 이 글은 단기·중기·장기 미국 국채 ETF의 운용사 지표를 같은 날짜로 비교하고, 금리 변화와 원화 환산 손익을 분리해 설명합니다. 특정 ETF 추천이나 금리 방향 예측은 아닙니다.
- 듀레이션은 채권 가격의 금리 민감도이며 만기까지 남은 연수와 같지 않습니다.
- 2026년 9월 10일 운용사 지표상 SHY·IEF·TLT의 유효듀레이션은 각각 1.83·6.92·14.97년입니다.
- 미국 상장 ETF의 원화 손익에는 금리뿐 아니라 환율이 영향을 주며, 일반 채권 ETF는 보유 만기만으로 원금을 보장하지 않습니다.
채권 ETF 듀레이션이 길면 금리 변화에 얼마나 흔들릴까?
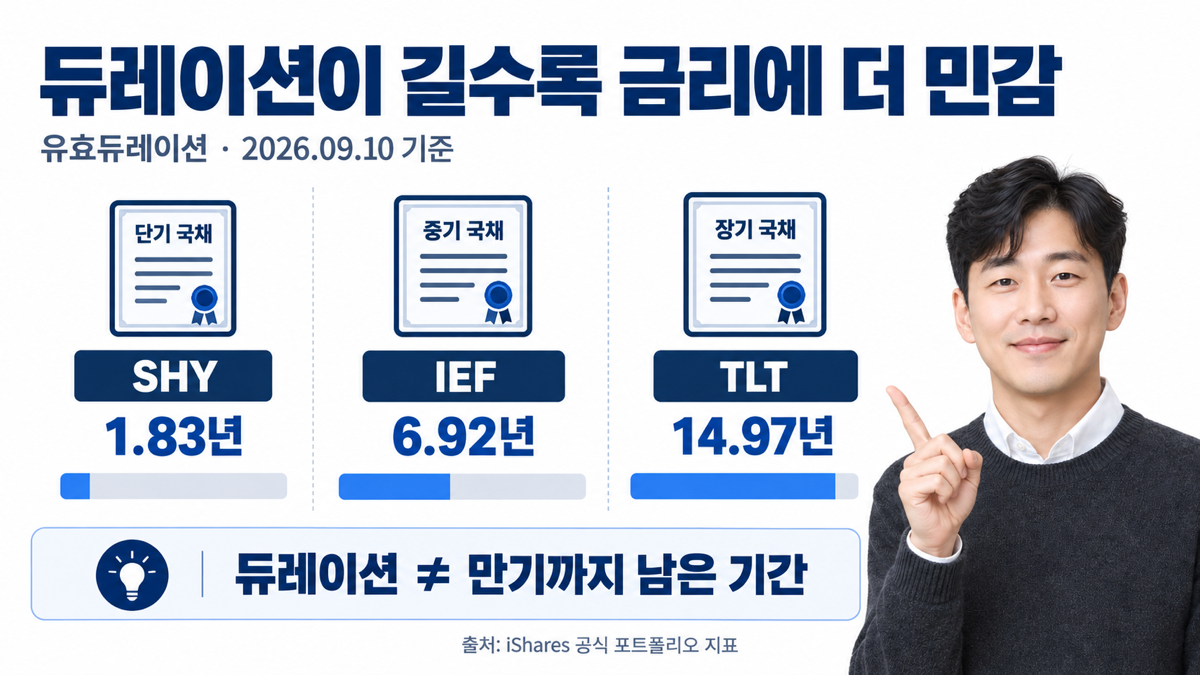
같은 폭으로 금리가 움직인다는 조건에서는 듀레이션이 긴 쪽의 가격 민감도가 더 큽니다. FINRA의 채권 투자 설명은 듀레이션으로 금리 변화에 따른 가격 민감도를 살펴볼 수 있다고 안내합니다. 다만 이때의 금리는 해당 채권을 평가하는 시장 수익률입니다. 중앙은행의 기준금리가 1%포인트 바뀌면 모든 만기의 시장금리가 똑같이 움직인다는 뜻이 아닙니다.
| ETF·주요 만기 구간 | 유효듀레이션 | 가중평균 만기 |
|---|---|---|
| SHY·미국채 1~3년 | 1.83년 | 1.94년 |
| IEF·미국채 7~10년 | 6.92년 | 8.47년 |
| TLT·미국채 20년 초과 | 14.97년 | 26.10년 |
위 표는 운용사 상품 페이지의 Effective Duration과 Weighted Avg Maturity를 옮긴 것입니다. 만기 구간은 추종 지수의 기본 대상이며 보유자산·지표는 변합니다. 특히 TLT의 평균 만기 26.10년을 ‘금리 1%포인트 상승 시 26.10% 하락’으로 읽으면 안 됩니다. 가격 민감도를 비교하는 열은 유효듀레이션입니다.
일차 근사식은 가격 변화율 ≈ -듀레이션 × 시장 수익률 변화입니다. 수익률이 0.5%포인트 상승하면 소수 0.005를 대입합니다. 위 듀레이션을 고정한 단순 계산에서는 SHY 약 -0.92%, IEF 약 -3.46%, TLT 약 -7.49%입니다. 이는 실제 당일 수익률도, 향후 손실 예측도 아닙니다.
반대로 수익률이 0.5%포인트 내려가는 상황은 일차 근사에서 부호가 바뀝니다. 그러나 실제 상승·하락 폭은 볼록성, 금리곡선의 형태, 보유채권 교체와 경과이자 때문에 대칭이 아닐 수 있습니다. 장기채처럼 듀레이션이 크거나 금리 변화 폭이 커질수록 단순 계산의 한계도 중요해집니다. 분배금·보수·환율을 포함한 총수익은 이 식 하나로 계산할 수 없습니다.
물가 발표를 금리 판단의 재료로 볼 때도 지표와 가격 반응을 구분하세요. CPI·PPI 발표의 전월비·전년비 구분은 경제지표를 읽는 절차이고, 여기서 설명하는 듀레이션은 금리가 움직였을 때 상품이 얼마나 민감한지 보는 도구입니다.
오래 보유하면 원금이 돌아오고 환율 영향도 없어질까?
일반 채권 ETF에는 그런 보장이 없습니다. 특정 채권 한 종목을 만기까지 보유하는 것과, 일정한 만기 구간의 채권을 계속 교체하는 ETF를 보유하는 것은 다릅니다. SHY·IEF·TLT의 이름에 있는 연수는 투자자가 기다리면 그날 원금을 돌려받는 개인별 만기일이 아닙니다.
미국 SEC 투자자 안내의 채권펀드 위험 설명도 금리·신용·조기상환 위험을 구분합니다. 만기가 정해진 만기매칭형 ETF도 종료 구조를 가진다는 뜻이지 예금처럼 원금이 보장된다는 뜻은 아닙니다. 해당 상품의 신용위험, 비용, 매수 가격과 청산 조건을 별도로 확인해야 합니다.
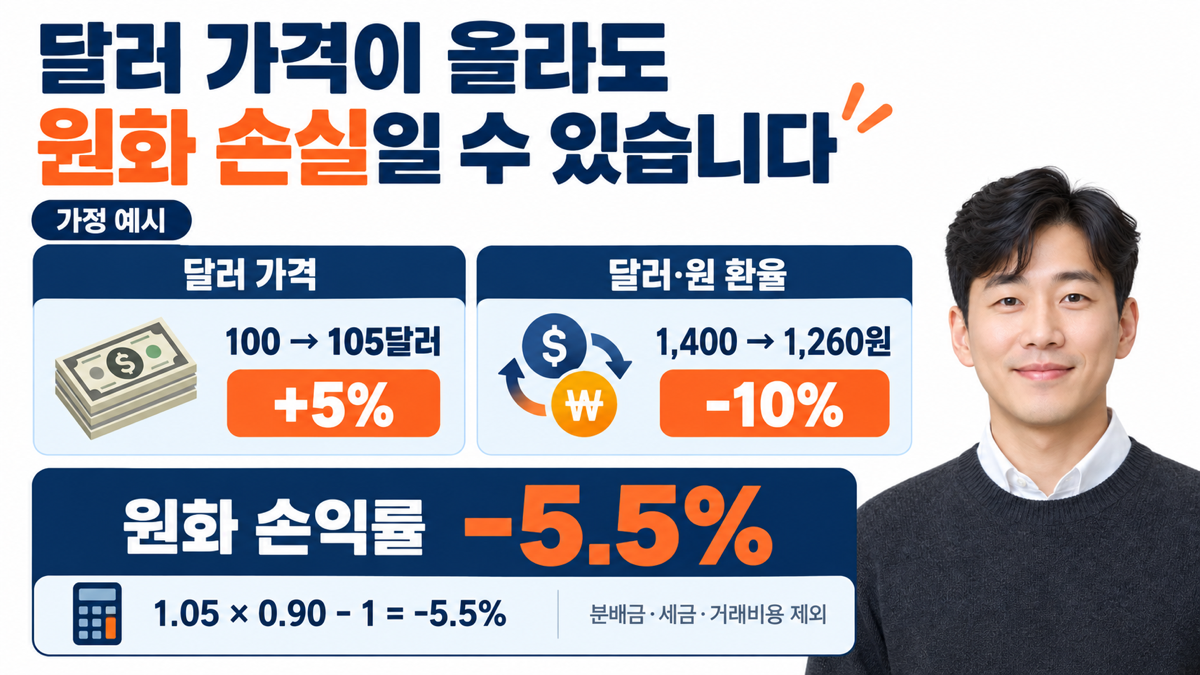
또한 한국 투자자가 미국 상장 ETF를 환헤지 없이 보유하면 달러 가격과 달러·원 환율을 함께 보게 됩니다. 예를 들어 가격 100달러에 1주를 사고 매수 환율이 1,400원이었다고 가정하겠습니다. 이후 가격은 105달러로 올라도 환율이 1,260원이면 원화 평가액은 줄어듭니다.
| 항목 | 매수 시점 | 평가 시점 |
|---|---|---|
| 달러 가격 | 100달러 | 105달러 |
| 달러·원 환율 | 1,400원 | 1,260원 |
| 1주 원화 평가액 | 140,000원 | 132,300원 |
| 원화 단순 손익률 | -5.5%: 1.05 × 0.90 – 1 | |
달러 가격 상승률 5%와 환율 하락률 10%를 단순히 더한 -5%와도 다릅니다. 두 변화가 곱으로 반영되기 때문입니다. 반대 방향의 환율 변화라면 결과도 달라집니다. 환헤지 상품은 이 사례를 그대로 적용하지 말고 헤지 정책·비용·잔여 노출을 확인해야 합니다.
아래 도구에 미국 상장 ETF의 매수·평가 가격, 수량과 두 시점의 환율을 넣어 가격·환율 효과를 나눠 볼 수 있습니다. 채권 듀레이션을 계산하는 도구는 아니며 분배금·세금·비용은 별도로 반영해야 합니다.
상품을 비교할 때는 자금 사용 시점, 듀레이션, 신용등급, 환헤지 여부, 보수 순서로 적어 보세요. 가까운 시일에 써야 할 돈인데 가격 변동이 큰 상품을 선택한 것은 아닌지 확인하는 과정입니다. 현금 분배와 계좌 전체 손익이 다르다는 점은 ETF 분배금과 총손익의 차이에서도 설명합니다. 다만 커버드콜의 옵션 구조와 채권 ETF의 금리 위험은 서로 다른 위험입니다.
자주 묻는 질문
금리가 내리면 장기채 ETF가 반드시 오르나요?
어떤 금리인지부터 확인해야 합니다. 기준금리 인하와 장기 시장금리 하락은 같지 않으며 선반영, 환율과 다른 요인이 실제 수익에 영향을 줍니다.
듀레이션 7년은 7년 뒤 만기라는 뜻인가요?
아닙니다. 금리 민감도를 나타내는 지표입니다. ETF 종료 시점이나 원금 상환일과 구분해야 합니다.
단기채 ETF는 손실이 없나요?
일반적으로 금리 민감도가 상대적으로 작을 수 있지만 가격·신용·환율 위험과 비용이 사라지는 것은 아닙니다.
운용사가 표시한 만기수익률을 그대로 받을 수 있나요?
미래 실현 수익의 보장치가 아닙니다. 보유채권 변화, 재투자, 비용과 매매 시점·환율에 따라 실제 결과가 달라집니다.
투자 유의사항: 교육용 설명이며 특정 ETF 매수·매도 권유가 아닙니다. 원금 손실, 금리·신용·환율·유동성·추적오차 위험이 있습니다. 수치 기준일 이후 포트폴리오는 달라질 수 있고 가정 계산은 수익 전망이 아닙니다.
