확인 기준일: 2026년 9월 24일. 은행 관련주는 기준금리가 오르면 모두 유리하다는 문장으로 자주 묶입니다. 그러나 실제 이익은 예금·대출 금리의 반영 속도, 대손비용, 비은행 자회사, 자본비율에 따라 달라집니다. 이 글은 은행업이 핵심인 상장 금융지주 6개를 골라 2026년 상반기 공식 IR 자료로 비교 순서를 정리합니다.
- KB금융·신한지주·하나금융지주·우리금융지주·BNK금융지주·JB금융지주를 비교합니다.
- NIM 상승만으로 이익 증가를 단정하지 말고 대손비용과 CET1을 함께 확인해야 합니다.
- 각 회사의 공시 기준이 다르므로 분기·반기, 은행·그룹, 잠정·확정 수치를 먼저 맞추세요.
은행주는 기준금리가 오르면 모두 좋아질까?
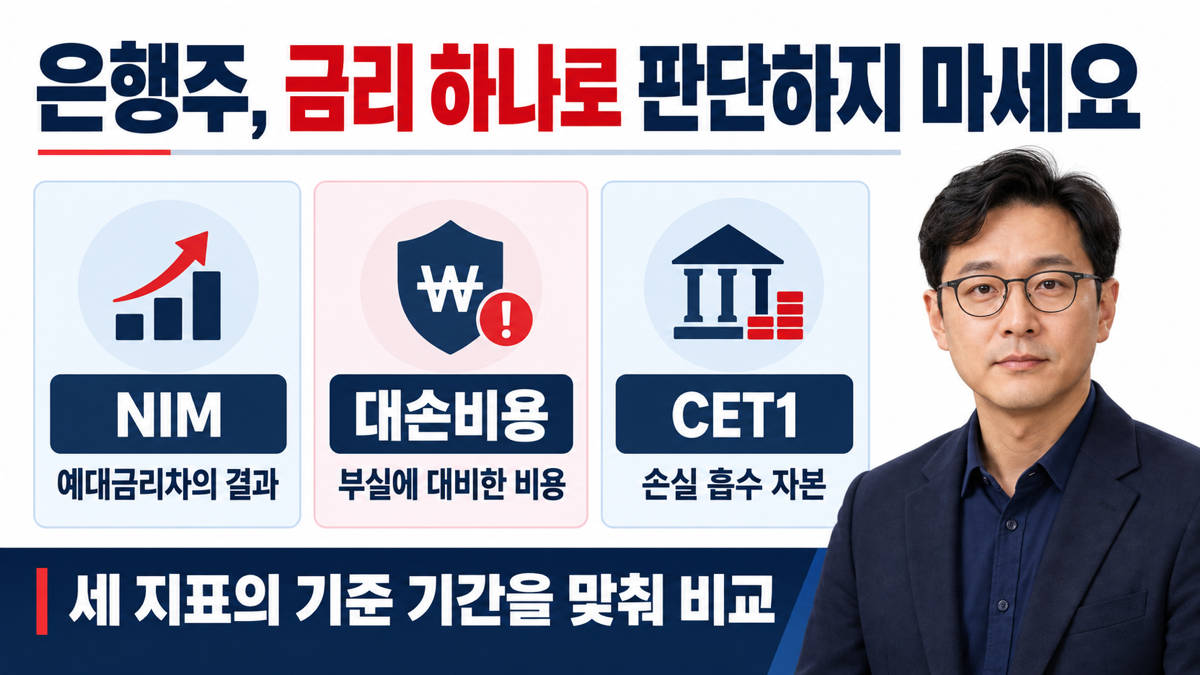
반드시 그렇지는 않습니다. 대출 수익률이 올라가도 예금 조달비용과 부실채권 비용이 더 빠르게 늘면 이익 개선 폭이 줄 수 있습니다. NIM은 이자수익자산에서 얻은 순이자 수익성을 보여 주지만, 신용손실과 비이자이익, 비용, 자본 여력까지 대신 설명하지는 않습니다.
아래 표는 각 회사가 2026년 상반기 또는 2분기 공식 자료에서 강조한 지표를 그대로 옮긴 것입니다. 회사마다 은행과 그룹, 분기와 누적의 범위가 달라 한 줄 순위표가 아닙니다. 숫자 옆의 범위를 먼저 읽어야 합니다.
| 회사·기준일 | 공식 발표에서 확인한 지표 | 해석 시 주의점 |
|---|---|---|
| KB금융·2026.06.30 | 그룹 CET1 13.74%, 2분기 은행 NIM 1.74% | 자본비율은 그룹, NIM은 은행 기준 |
| 신한지주·2026.06.30 | 그룹 CET1 13.43%, 2분기 순이익 1조 8,201억원 | 분기 순이익을 반기 누적으로 오인 금지 |
| 하나금융지주·2026년 2분기 | 그룹 NIM 1.88%, 당기순이익 1조 1,928억원 | 공식 요약재무제표의 연결 분기 수치 |
| 우리금융지주·2026년 상반기 | 은행 NIM 1.51%, 그룹 순이익 1조 6,090억원 | NIM과 순이익의 보고 범위가 다름 |
| BNK금융지주·2026.06.30 | 그룹 CET1 12.14%, 상반기 순이익 4,118억원 | 일회성 펀드 정산 손실을 별도 설명 |
| JB금융지주·2026년 상반기 | 지배지분 순이익 3,857억원 | 순이익만으로 자본·건전성 판단 불가 |
근거는 KB금융 2026년 상반기 경영실적, 신한금융 2026년 2분기 경영실적, 하나금융 공식 요약재무제표, 우리금융 상반기 실적 발표, BNK금융 상반기 실적 공시, JB금융 상반기 경영성과입니다.
NIM 다음에는 대손비용과 CET1을 확인하세요
NIM이 상승해도 연체와 부실채권에 대비한 충당금이 커지면 순이익은 다르게 움직일 수 있습니다. 대손비용률은 신용손실 부담을, CET1은 위험가중자산 대비 질 좋은 보통주자본의 여력을 보는 출발점입니다. 다만 CET1이 높다는 사실만으로 다음 배당이나 자사주 매입 규모가 확정되는 것은 아닙니다.
금융지주의 연결 순이익에는 증권·카드·보험 등 비은행 자회사도 포함될 수 있습니다. 은행 NIM과 그룹 순이익을 바로 연결하기 전에 연결·별도 재무제표의 범위를 맞추고, 배당을 볼 때는 배당성향과 실제 지급액의 차이도 함께 확인하세요.
은행 관련주 6개는 무엇을 비교해야 할까?
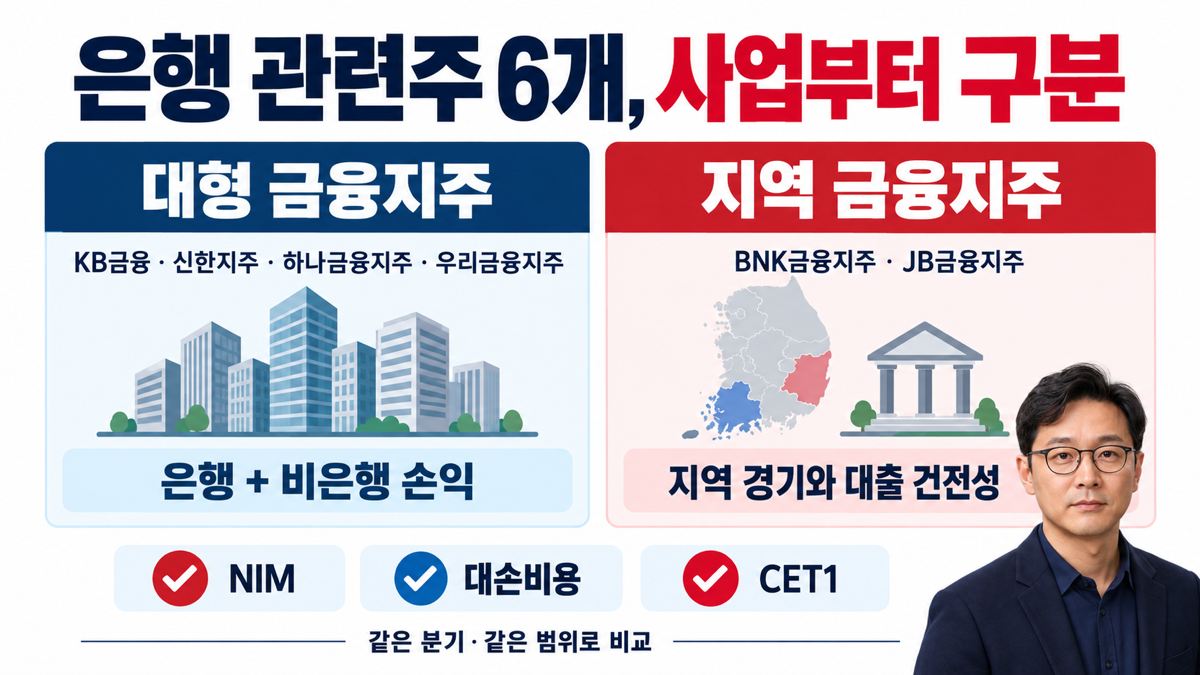
대형 금융지주와 지역 금융지주를 나눈 뒤, 같은 기간의 은행 NIM·대손비용·CET1을 한 표에 맞추는 것이 출발점입니다. 아래 6개는 은행업이 핵심인 상장 금융지주 가운데 공식 상반기 자료를 확인할 수 있는 범위입니다. 추천 순위나 수익률 순위가 아닙니다.
| 기업·코드 | 사업 연결 | 우선 확인할 항목 |
|---|---|---|
| KB금융 105560 | 국민은행 중심 종합금융 | 은행 NIM, 그룹 CET1, 카드·증권 기여 |
| 신한지주 055550 | 신한은행 중심 종합금융 | 이자·비이자이익, CET1, 대손비용 |
| 하나금융지주 086790 | 하나은행 중심 종합금융 | 외환·기업금융, 그룹 NIM, 자본 |
| 우리금융지주 316140 | 우리은행 중심 종합금융 | 은행 의존도, 비은행 이익, NIM |
| BNK금융지주 138930 | 부산·경남은행 중심 지역금융 | 지역 경기, 부동산 PF, CET1 |
| JB금융지주 175330 | 전북·광주은행 중심 지역금융 | 대출 성장, 건전성, 자본 배분 |
대형 금융지주 4개: 은행과 비은행을 분리
KB금융·신한지주·하나금융지주·우리금융지주는 은행 외에도 증권·카드·보험 등 여러 사업의 손익이 연결됩니다. 은행 NIM이 비슷해도 비이자이익과 충당금, 자회사 실적이 다르면 그룹 순이익은 다른 방향으로 움직일 수 있습니다. 분기 발표에서 일회성 평가이익이나 비용이 있었는지도 확인하세요.
지역 금융지주 2개: 지역 경기와 익스포저를 같이 보기
BNK금융지주와 JB금융지주는 지역 은행이 핵심입니다. 지역 부동산·기업대출의 구성과 연체율, 부동산 PF 익스포저를 같이 봐야 합니다. ‘지방은행’이라는 이름만으로 두 회사의 대출 포트폴리오와 위험을 같다고 볼 수 없습니다.
전자결제 회사와 은행은 모두 금융으로 묶이지만 수익 구조가 다릅니다. 결제 거래액과 정산자금을 보는 법은 전자결제 관련주 비교에서 따로 확인할 수 있습니다. 보험사의 금리 민감도와 자본 규제는 보험 관련주 7개 비교가 더 직접적인 다음 읽을거리입니다.
자주 묻는 질문
기준금리가 오르면 은행주가 무조건 오르나요?
아닙니다. 자산·부채의 금리 재조정 속도, 예금 경쟁, 대손비용과 시장 기대가 함께 움직입니다. 기준금리만으로 주가 방향을 확정할 수 없습니다.
NIM이 가장 높은 회사를 고르면 되나요?
보고 범위와 기간을 맞춘 뒤 건전성·자본·비이자이익을 함께 봐야 합니다. 높은 NIM이 높은 최종 수익률을 보장하지 않습니다.
CET1이 높으면 배당도 반드시 늘어나나요?
자본 여력의 중요한 조건이지만 실제 주주환원은 이사회 결정, 이익 전망, 규제와 자본 계획에 따라 달라집니다.
투자 유의사항: 공시 비교를 돕는 교육 정보이며 매수·매도 권유가 아닙니다. 은행주는 금리, 신용손실, 규제, 자본조달과 주가 변동 위험이 있습니다. 최신 회사 공시를 다시 확인하세요.
