기준일: 2026년 10월 12일. 재건축 관련주를 찾을 때 시공사 선정 기사에 나온 예상 공사비를 그 회사의 당기 매출로 읽기 쉽습니다. 실제로는 선정, 본계약, 착공과 공정 진행, 매출 인식이 서로 다른 단계입니다. 이번 글은 프로젝트별 선정·계약 또는 진행률을 공시 원문에서 직접 확인한 현대건설·DL이앤씨·GS건설 3개 회사로 범위를 한정합니다. 정비사업에 대한 일반적인 기대만 확인되는 종목은 제외했습니다.
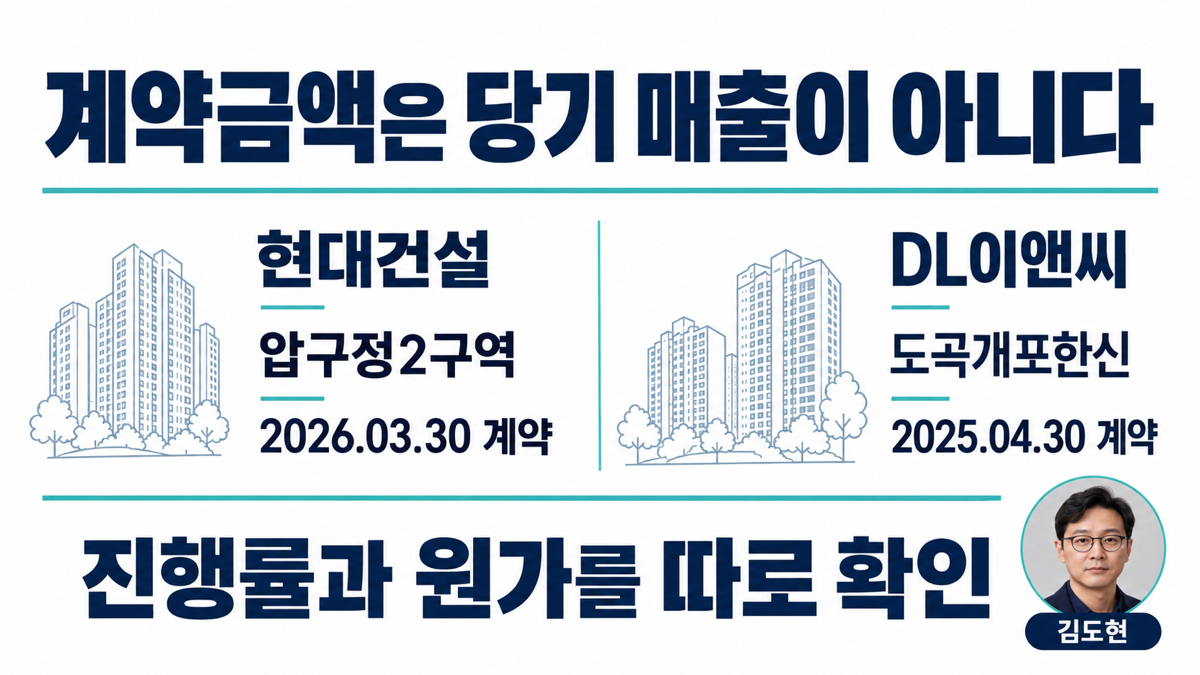
- 현대건설의 압구정2구역은 2025년 9월 시공사 선정 후 2026년 3월 계약 체결로 단계가 바뀌었습니다.
- DL이앤씨의 도곡개포한신은 2025년 4월 계약을 보고했지만 계약금액 전체가 그해 매출은 아닙니다.
- GS건설의 2026년 1분기 보고서는 재건축 현장별 공사 진행률이 서로 다름을 보여 줍니다.
재건축 시공사 선정은 공사 계약과 같은 뜻인가?
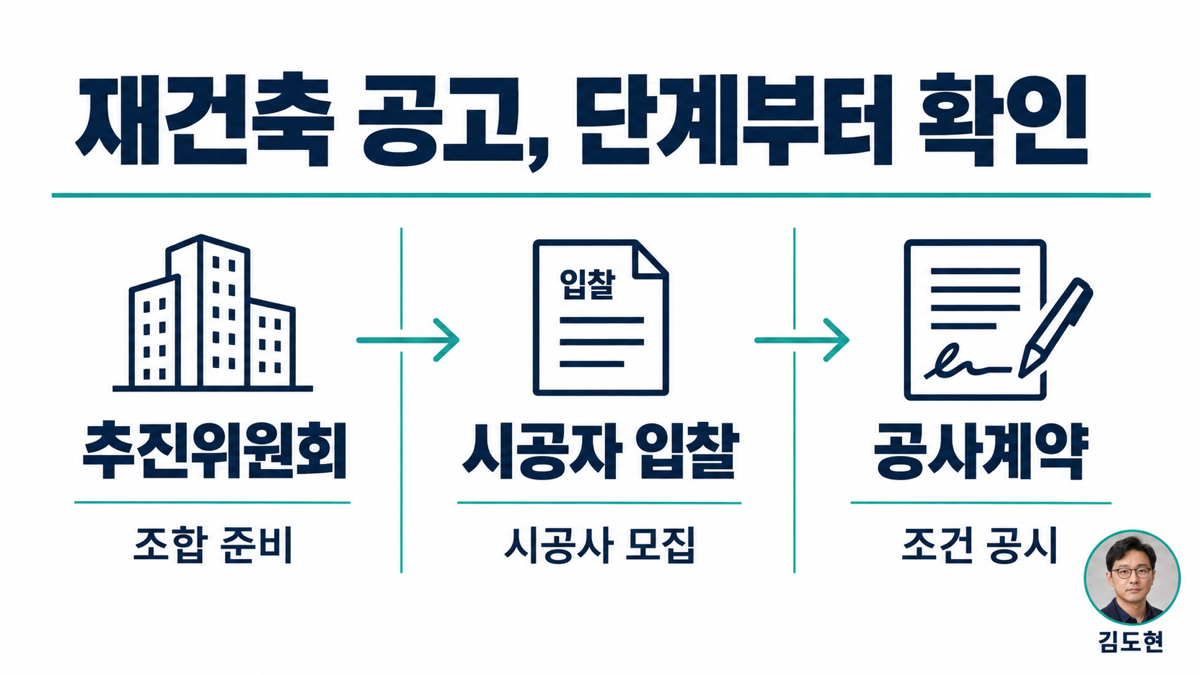
아닙니다. 시공사 선정 이후 계약 조건을 확정해 체결하는 과정이 남습니다. 현대건설의 2026년 1분기 보고서는 압구정2구역의 2025년 9월 29일 ‘시공사 선정’ 공시와 2026년 3월 30일 ‘단일판매·공급계약 체결’ 공시를 별도 단계로 기록합니다. 선정일과 계약일 사이의 시차만 봐도 두 표현을 한 가지 확정 매출로 묶을 수 없습니다.
| 사례 | 확인 날짜 | 공식 자료가 확인하는 사실 | 아직 뜻하지 않는 것 |
|---|---|---|---|
| 현대건설 · 압구정2구역 | 2025.09.29 / 2026.03.30 | 시공사 선정 뒤 계약 체결 | 선정일에 공사 매출 전액 인식 |
| DL이앤씨 · 도곡개포한신 | 2025.04.30 | 계약일, 계약금액 4,292억 1,800만 원 | 계약금액 전체가 계약 분기 매출 |
| GS건설 · 신반포4지구 | 2021.10.28 계약 / 2026.03.31 기준 | 2026년 1분기 보고서의 공사 진행률 100% | 모든 재건축 계약이 같은 속도로 진행 |
DL이앤씨 보고서의 도곡개포한신 표에는 계약금액뿐 아니라 기납품액과 수주잔고를 나누는 열이 있습니다. 해당 표의 계약금액 429,218백만 원은 총 계약 규모이며, 기납품액은 해당 보고서 기준 별도로 표기됩니다. 공시 제목만 보고 수주액을 당기 매출로 옮기지 말아야 하는 이유입니다. 계약 공시의 정정과 변경을 읽는 방법은 단일판매·공급계약 공시 확인법에서 이어서 볼 수 있습니다.
계약 뒤에는 어떤 숫자를 봐야 실제 실적과 연결되나?
공정 진행과 기납품액·수주잔고를 같은 기준일의 보고서에서 추적하고, 매출뿐 아니라 원가도 확인해야 합니다. GS건설의 2026년 1분기 진행률 수주계약 표에서 신반포4지구 메이플자이는 100%, 평촌자이퍼스니티는 25.69%로 나옵니다. 따라서 총 도급액이 크다는 사실만으로 다음 분기 실적 증가 폭이나 이익률을 계산할 수 없습니다. 두 진행률은 2026년 3월 말의 공시 기준이며 현재 공정의 실시간 수치가 아닙니다.
현대건설의 압구정2구역 계약액은 약 2조 7,489억 원이지만, 보고서에 적힌 계약금액을 2026년 1분기 매출에 그대로 더하면 중복 또는 시기 착오가 생깁니다. DL이앤씨의 도곡개포한신 계약도 2031년까지의 계약 종료 예정일과 잔고가 기재되어 있어 다년간 집행되는 성격을 보여 줍니다. 물가에 따른 공사비 변경, 인허가·착공 지연, 조합과의 협의, 하도급 원가, 현장별 손실 가능성은 별도 변수입니다. 수주잔고와 현금이 함께 늘었는지는 영업활동현금흐름 보는 법을 통해 확인할 수 있고, 발표 시점은 분기보고서 제출 일정에서 확인할 수 있습니다.
자주 묻는 질문
시공사로 선정되면 바로 매출이 생기나요?
선정 사실만으로 매출액을 확정할 수 없습니다. 계약 체결과 공정에 따른 매출 인식 자료를 순서대로 확인해야 합니다.
재건축 계약금액이 커지면 영업이익도 같은 비율로 늘어나나요?
그렇지 않습니다. 원가, 공정 진행, 계약 변경과 현장별 손익에 따라 매출과 이익의 시점·비율이 달라집니다.
서로 다른 건설사의 수주잔고를 바로 비교해도 되나요?
사업 범위와 보고 기준일, 연결 범위, 기납품액 산정이 다를 수 있습니다. 같은 기준의 공시 표와 주석을 함께 봐야 합니다.
투자 유의사항 이 글은 공식 공시를 읽는 교육용 자료이며 매수·매도를 권하지 않습니다. 계약 조건 변경, 인허가, 금융 조달, 공사비, 미분양과 현장 손실이 사업 성과에 영향을 줄 수 있습니다. 기준일 이후 정정 공시와 최신 분기보고서를 다시 확인하세요.
