기준일: 2026년 8월 4일. 엔터테인먼트 테마주는 아티스트 이름이나 앨범 순위만으로 묶기보다 음반·음원, 공연, MD, 플랫폼·유통 중 어느 수익 경로에 연결되는지 구분해야 합니다. 이 글은 2026년 정기공시와 회사 공식 자료에서 엔터테인먼트 사업 연결을 확인한 5개 기업을 정리합니다. 특정 종목의 매수·매도나 실적·주가 방향을 권유하지 않습니다.
- 하이브·에스엠·JYP Ent.·YG엔터테인먼트는 아티스트 IP를 음반·공연·MD·콘텐츠로 전개하는 경로, 드림어스컴퍼니는 음악 플랫폼·유통 경로로 나눠 볼 수 있습니다.
- 같은 앨범·공연 뉴스라도 정산 구조, 투어 일정, 신보 발매 시점, MD 판매, 플랫폼 이용자 활동에 따라 분기 매출 반영은 달라질 수 있습니다.
- 콘텐츠 성과 기사보다 사업부문 매출, 공연·음반·상품의 시점, 선급금·재고·매출채권, 영업활동현금흐름을 함께 확인해야 합니다.
엔터테인먼트 매출은 왜 아티스트 이름보다 수익 경로를 먼저 봐야 할까?
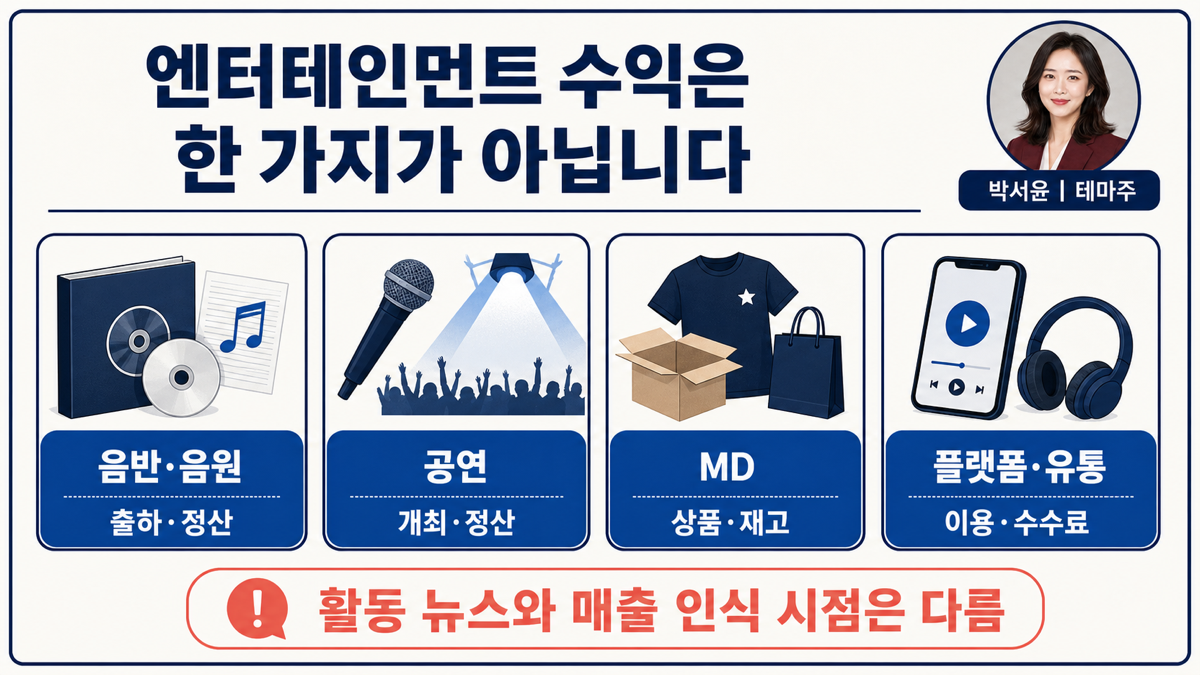
수익 경로를 먼저 봐야 합니다. 음반 출하·반품, 공연 개최와 정산, MD 판매, 광고·플랫폼 이용 수익은 같은 날짜에 발생하지 않습니다. 하이브 2026년 정기공시와 JYP Ent. 2026년 정기공시는 사업 내용을 확인할 출발점이지만, 개별 아티스트 활동이 다음 분기 실적으로 이어진다는 뜻은 아닙니다.
| 확인한 사업·공시 사실 | 기준일 | 원문 | 해석 시 주의점 |
|---|---|---|---|
| 하이브는 2026년 정기공시에서 엔터테인먼트 사업 내용을 공개 | 2026년 사업연도 1분기 공시 기준 | 하이브 정기공시 | 특정 아티스트·제품의 매출 비중은 전사 사업 설명만으로 단정할 수 없습니다. |
| JYP Ent.는 2026년 정기공시에서 사업 내용을 공개 | 2026년 사업연도 1분기 공시 기준 | JYP Ent. 정기공시 | 공연·음반·MD의 시점과 정산 조건은 활동별로 다를 수 있습니다. |
| YG엔터테인먼트는 2026년 정기공시에서 사업 내용을 공개 | 2026년 사업연도 1분기 공시 기준 | YG엔터테인먼트 정기공시 | 활동 계획은 실제 개최·판매·정산 및 전사 수익성을 보장하지 않습니다. |
공식 자료로 사업 연결을 확인한 엔터테인먼트 기업 5곳은 어떻게 구분할까?
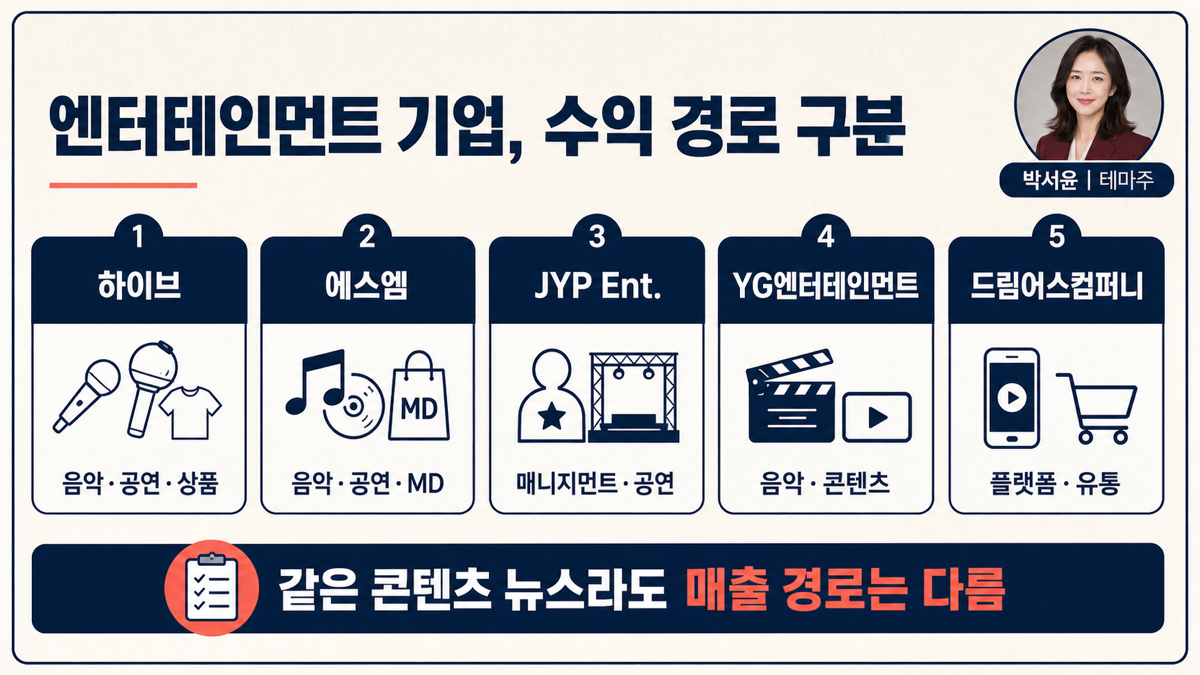
아티스트 IP 전개 4곳과 플랫폼·유통 1곳으로 구분할 수 있습니다. 아래 목록은 사업보고서·정기공시에서 엔터테인먼트 또는 음악 사업 연결을 확인할 수 있는 기업만 담았습니다. 아티스트 활동의 화제성과 기업의 연결·별도 매출·현금 회수는 같은 의미가 아닙니다.
| 기업 | 확인한 사업 연결 | 다음 확인 문서 | 연결의 한계 |
|---|---|---|---|
| 하이브 | 아티스트 IP 기반 음악·공연·상품·콘텐츠 경로 | 분기보고서의 사업부문·매출·재고·채권 | 활동 일정과 매출 인식은 계약·정산 조건에 따라 다릅니다. |
| 에스엠 | 음악·공연·MD·콘텐츠 사업 | 정기공시의 제품·사업부문·연결 범위 | IP의 인지도와 특정 분기 매출은 일치하지 않을 수 있습니다. |
| JYP Ent. | 음악 제작·아티스트 매니지먼트·공연·상품 | 분기보고서의 매출·활동·정산 설명 | 투어·발매의 일정 변경과 원가 구조를 따로 봐야 합니다. |
| YG엔터테인먼트 | 음악·공연·매니지먼트·콘텐츠 사업 | 정기공시의 사업 내용·매출 구성 | 단일 활동의 성과를 전사 이익으로 환산할 수 없습니다. |
| 드림어스컴퍼니 | 음악 플랫폼·유통 및 콘텐츠 경로 | 정기공시의 사업부문·플랫폼·유통 설명 | 플랫폼 이용과 음원·유통 수익의 인식 구조는 다를 수 있습니다. |
엔터테인먼트 뉴스 뒤에는 어떤 시차를 확인해야 할까?
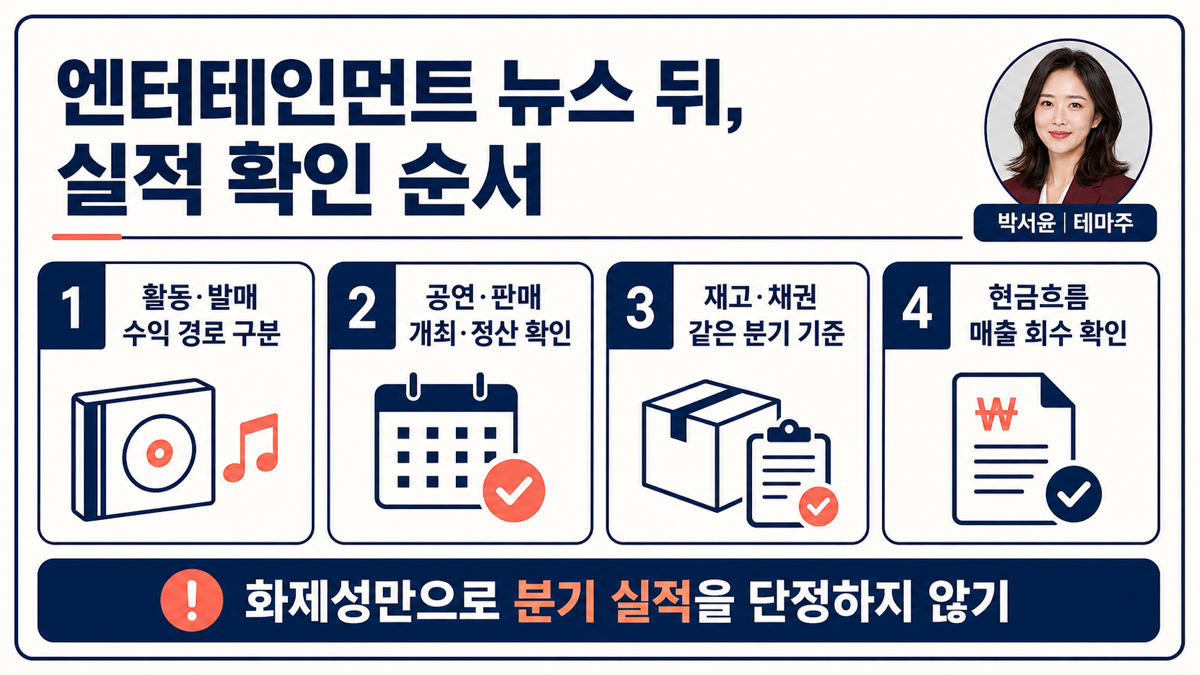
발매·공연, 정산·재고, 매출채권, 현금흐름의 시차를 순서대로 확인해야 합니다. 매출 증가가 재고나 매출채권의 큰 증가와 함께 나타나는 경우에는 출하와 현금 회수의 속도를 따로 보아야 합니다. 콘텐츠와 IP의 성과를 매수·매도 근거로 삼기보다 실제 공시의 회계 기준과 현금흐름으로 재확인하는 편이 낫습니다.
- 수익 경로: 음반·음원, 공연, MD, 플랫폼·유통 중 무엇이 중심인지 확인합니다.
- 활동과 정산: 발매·공연 발표, 판매·개최, 정산·매출 인식을 같은 말로 섞지 않습니다.
- 운전자본: 재고와 매출채권을 같은 연결 또는 별도·같은 분기 기준으로 대조합니다.
- 현금: 영업활동현금흐름이 매출 변화와 어떻게 이어졌는지 봅니다.
콘텐츠 수익과 현금의 차이는 영업활동현금흐름 보는 법에서, 상장사의 사업부문 기준은 연결·별도재무제표 차이에서 이어서 확인할 수 있습니다. 게임 중심의 콘텐츠 수익 구조는 게임 테마주 글과 비교해 볼 수 있습니다.
자주 묻는 질문
엔터테인먼트 관련주는 앨범 판매량만 보면 되나요?
아닙니다. 공연·MD·플랫폼·유통과 정산 구조가 함께 있고, 출하·반품·정산과 현금 회수의 시점도 다를 수 있습니다.
공연 발표가 나오면 바로 해당 분기 매출인가요?
같지 않을 수 있습니다. 개최·정산 시점, 계약 조건, 원가·프로모션 비용, 지역별 운영 구조를 분기자료에서 확인해야 합니다.
아티스트 IP와 회사 실적은 같은 의미인가요?
아닙니다. IP는 사업 연결의 배경이지만 연결 범위, 계약·정산, 제품·지역 구성에 따라 전사 실적의 반영 방식은 다릅니다.
투자 유의사항: 이 글은 2026년 8월 4일 기준 공개된 정기공시와 공식 사업 자료에서 엔터테인먼트 사업의 연결을 정리한 교육용 정보입니다. 아티스트 활동·발매·공연·플랫폼 지표는 개별 기업의 매출·이익·주가나 매수·매도 판단을 보장하지 않습니다. 투자 판단 전에는 최신 DART 공시와 회사의 분기 자료에서 사업부문, 정산 구조, 재고·매출채권, 현금흐름을 직접 확인해야 합니다.
